

Aktuelle Marktentwicklung im Raps 19.10.2026
Die Rapspreise stehen unter Druck – doch im weiteren Saisonverlauf könnten ein hoher EU-Importbedarf und ein knapperes Angebot an Pflanzenölen für Aufwind sorgen. OIL WORLD analysiert die aktuelle Marktlage und gibt einen Ausblick auf die kommenden Monate.
Die zunächst geringer als erwartet ausgefallene Nachfrage europäischer Biokraftstoffproduzenten nach Rapsöl sowie steigende Importe von Rapssaat und Produkten aus der Ukraine haben die EU-Rapspreise sowohl am Kassamarkt als auch an den Terminmärkten in der ersten Oktoberhälfte unter Druck gesetzt. An der MATIF fiel der November-Kontrakt am 15. Oktober auf lediglich 499,75 EUR/t. Damit verbilligte er sich innerhalb von zwei Wochen um 7,9 % und erreichte den niedrigsten Stand seit sechs Monaten. Die kanadischen Rapspreise folgten der europäischen Abwärtsbewegung dagegen nur in deutlich geringerem Umfang. Der nächstfällige Kontrakt gab seit dem 1. Oktober lediglich um 1,2 % nach. Infolgedessen verwandelte sich die am 1. Oktober noch bestehende Prämie für EU-Raps gegenüber kanadischem Canola bis zum 15. Oktober in einen Preisabschlag.
Der verhaltene Start der Rapsverarbeitung überlagert derzeit die grundsätzlich preisstützenden Impulse, die vom deutlichen Rückgang der diesjährigen EU-Rapserzeugung ausgehen. Diese liegt –trotz höherer Aussaatfläche -- rund 1,1 Mio. t unter dem Vorjahresniveau. Für die nächsten Wochen ist jedoch mit einem Anstieg der EU-Rapspreise zu rechnen. Ein entsprechend höheres Preisniveau dürfte erforderlich sein, um ausreichend große Importmengen vom Weltmarkt anzuziehen. Für Vermarktungsperiode Juli/Juni 2026/27 werden Importe von schätzungsweise 6,9 Mio. t benötigt, um den Bedarf insbesondere in der zweiten Saisonhälfte zu decken.
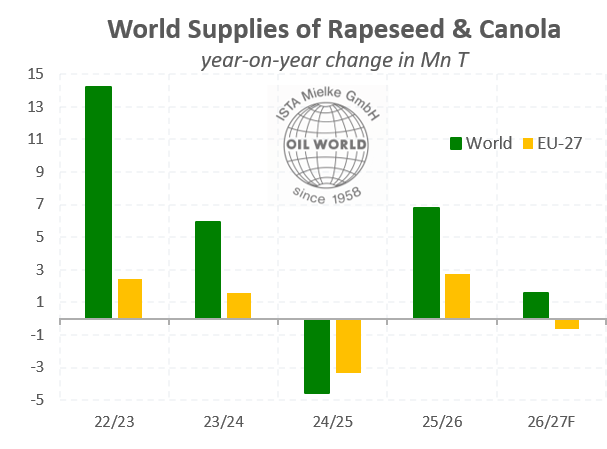
World Supplies of Rapeseed & Canola
Die im weiteren Verlauf der Saison 2026/27 erwartete Verknappung des weltweiten Angebots an Pflanzenölen dürfte die Rapspreise und Verarbeitungsmargen in den kommenden Monaten auf einem erhöhten Niveau halten. Fundamentale Marktfaktoren treten allerdings teilweise in den Hintergrund, solange die Logistikketten im Schwarzmeerraum infolge der Kriegshandlungen beeinträchtigt sind. Davon ist neben zahlreichen anderen Agrarrohstoffen insbesondere der Sonnenblumenölmarkt stark betroffen.
Der Verbrauch von Pflanzenölen für die Biokraftstoffproduktion wird weiterhin durch steigende gesetzliche Beimischungs- bzw. Einsatzvorgaben – vor allem in den USA – sowie durch die festen Preise für fossilen Dieselkraftstoff gestützt. Letztere verbessern die Wettbewerbsfähigkeit von Biodiesel und HVO erheblich. Neben den geopolitischen Einflussfaktoren stellt das derzeit ausgeprägte El-Niño-Ereignis ein zusätzliches Produktionsrisiko für Ölsaaten und Pflanzenöle dar, insbesondere auf der Südhalbkugel.
Quelle: ISTA Mielke GmbH
Vielen Dank für Ihr Interesse an unserem Newsletter. Um sicher zu gehen, dass Ihre E-Mail-Adresse nicht von Dritten missbraucht wurde, senden wir Ihnen einen Bestätigungslink an Ihre E-Mail-Adresse. Bitte bestätigen Sie diesen, um unseren kostenfreien Newsletter-Service zu nutzen.